
一、指标介绍
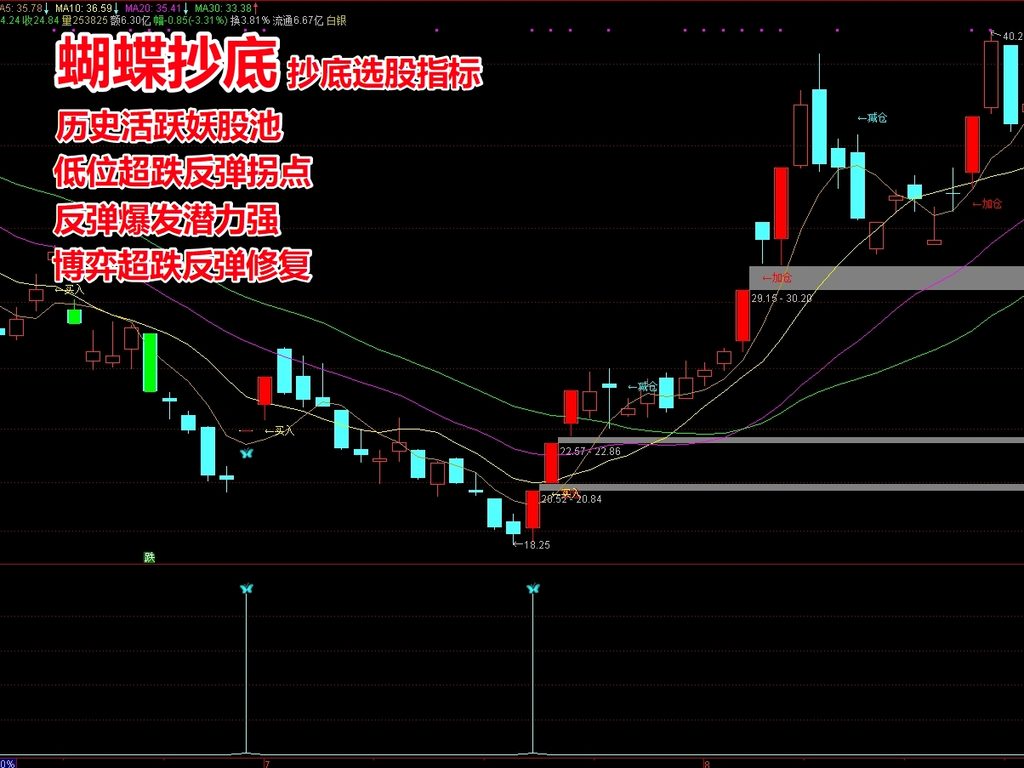
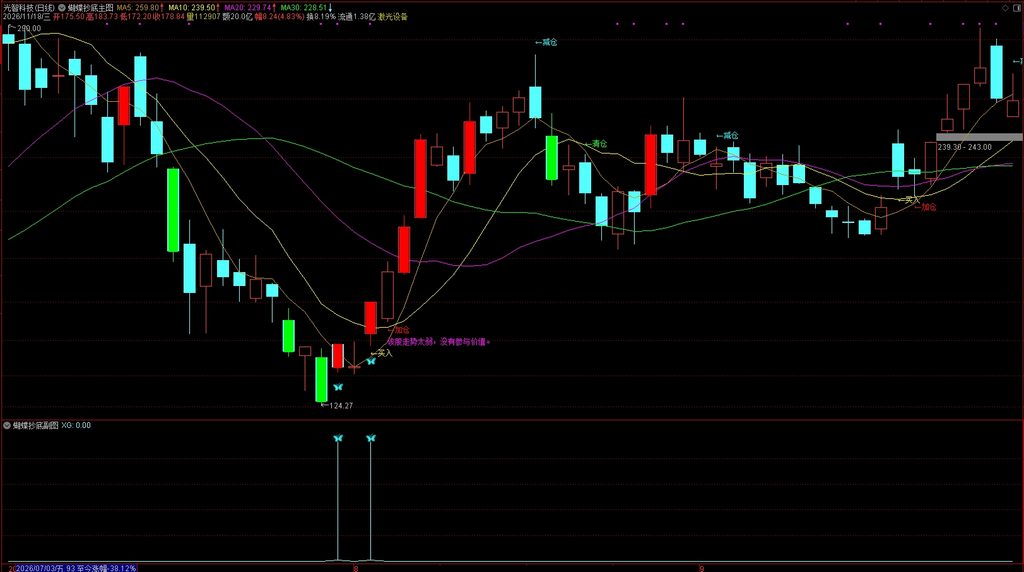
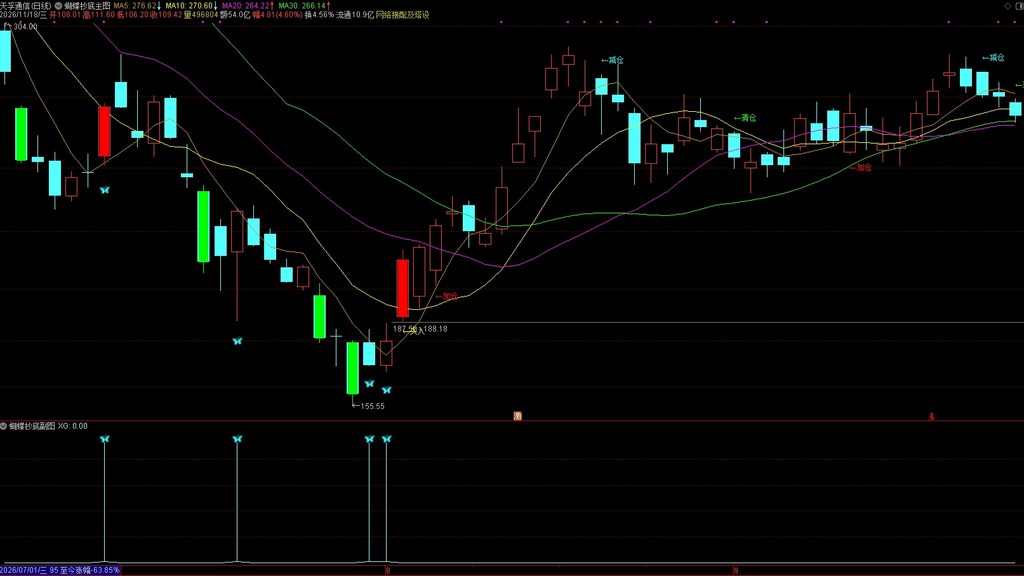
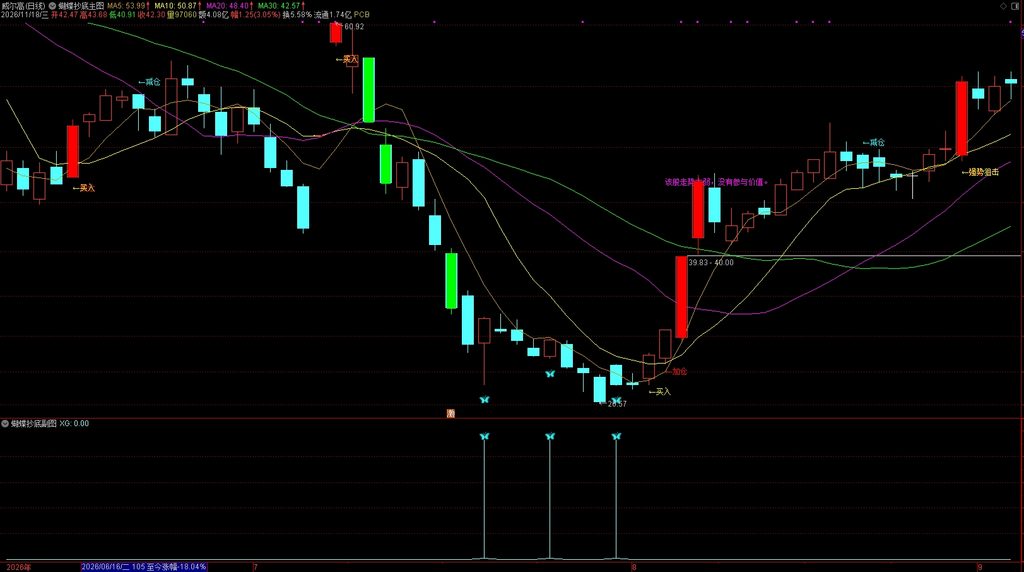
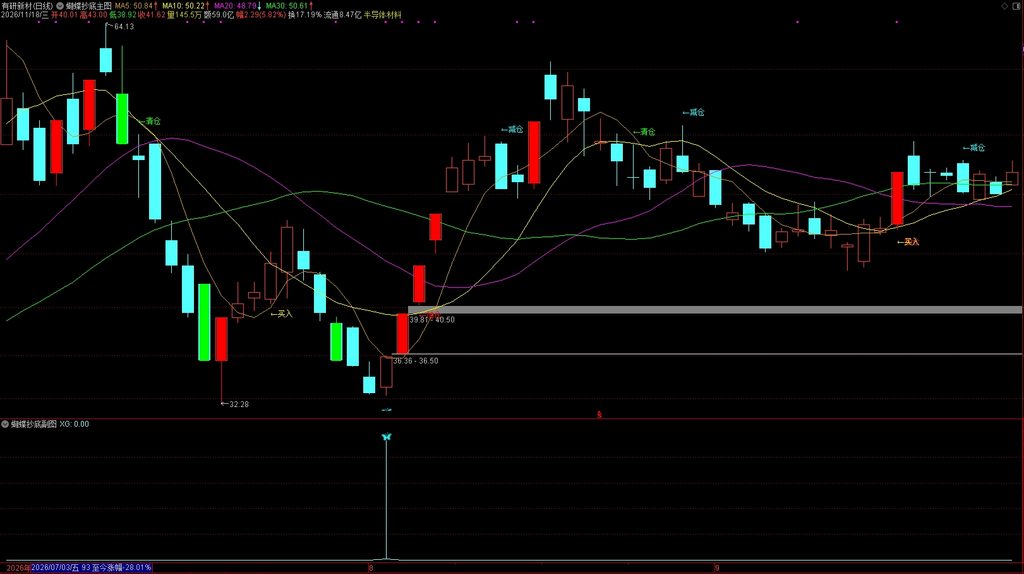
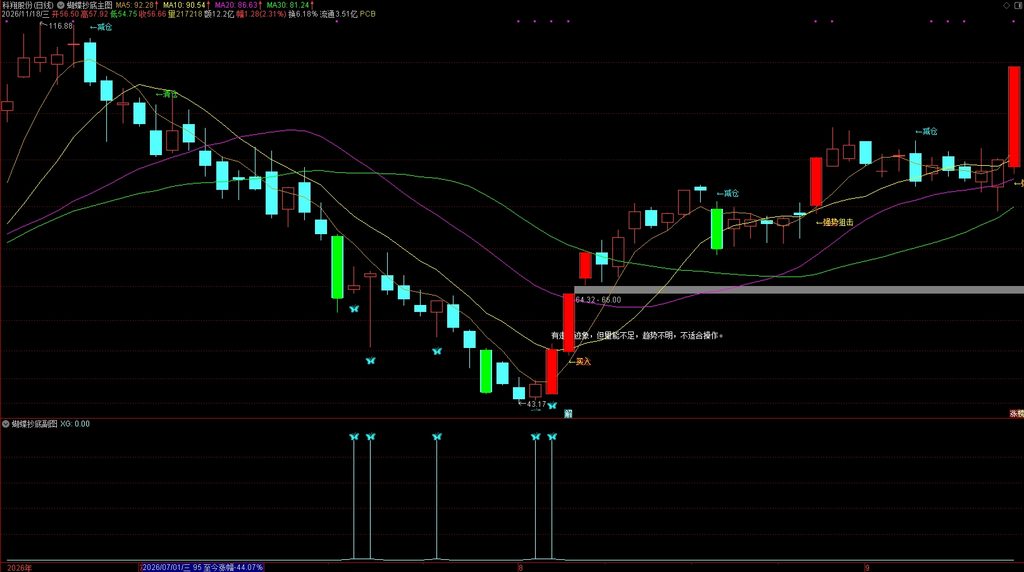
《蝴蝶抄底》短线抄底选股指标 历史活跃妖股池 + 低位超跌反弹拐点模型 ,支持手机电脑使用 。
1,通达信软件.tn6指标文件。内含:主图 副图 选股 排序 。
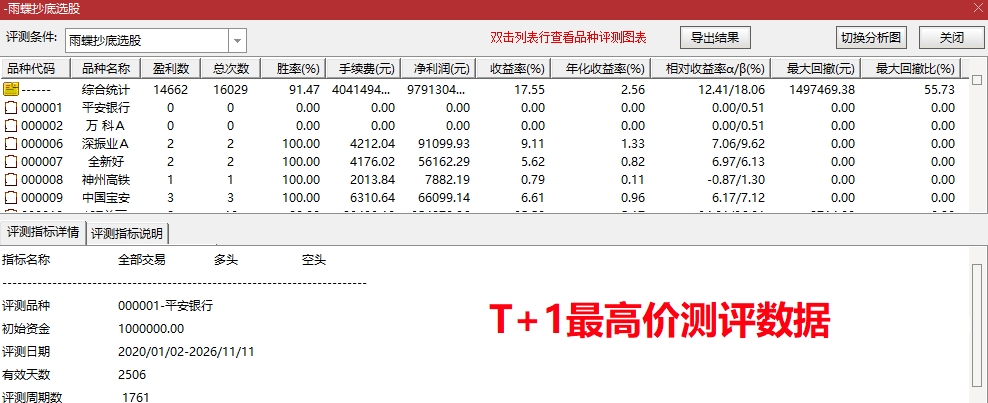
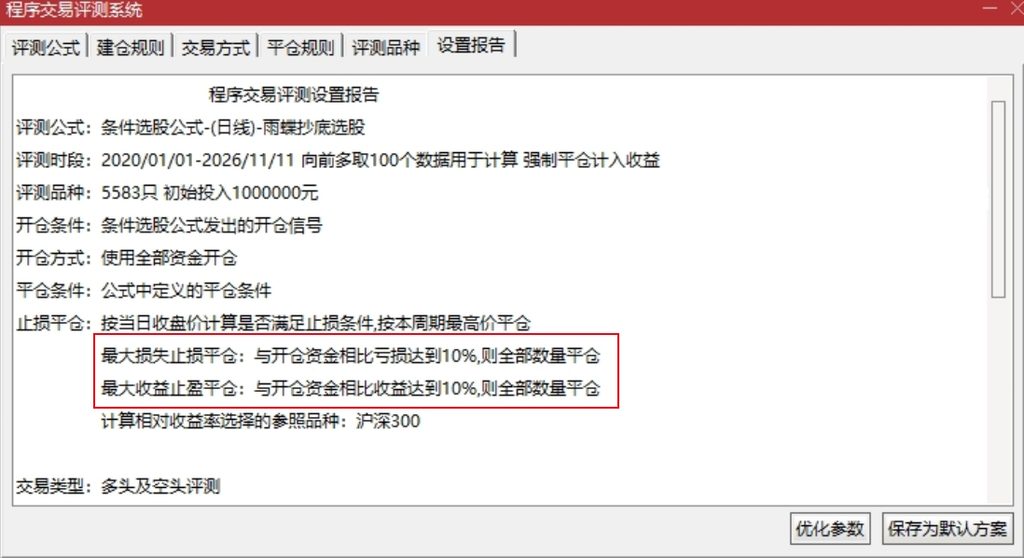
2,指标没有未来函数,不会漂移,数据可以回测;
3,指标使用时间无限制;
4,指标仅是辅助参考,一切盈亏与指标无关;
5,指标经团队心血研究,请考滤清楚再订阅。
二、核心原理
这个模型是历史活跃妖股池 + 低位超跌反弹拐点模型
- 先做【个股历史画像打分 GBZC013】 拿近 1000 根 K 线统计这只票的股性:优先挑选历史经常涨停、很少跌停、封板成功率偏高的标的。 公式认为:一只票过去经常涨停,代表里面有短线游资习惯运作,股性活,一旦低位超跌企稳,反弹爆发力更强。
GBZC013>80 就是股性合格线,股性死气沉沉、常年不涨停的票直接过滤掉。
- 再抓【超跌拐点共振 GBZC015】 用 7 日均线做负乖离监测:昨天深度超跌,今天乖离快速收窄,同时当天涨幅≥3%,代表空头力量衰竭,资金开始进场做修复反弹。
- 大结构约束
C<MA(C,60)强制要求股价在 60 日均线下方,只做低位超跌反弹,拒绝高位票的追涨。
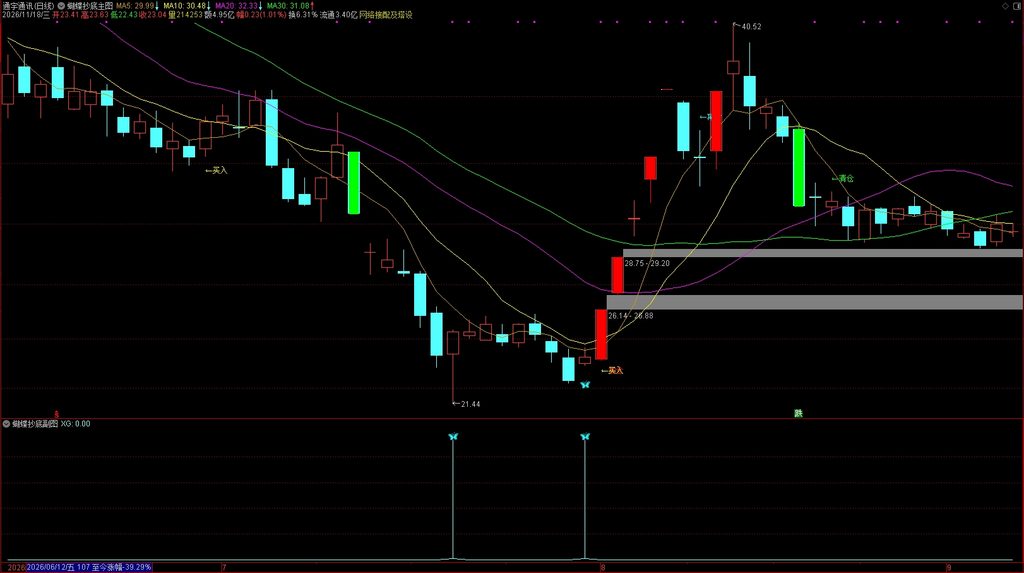
一句话概括原理: 筛选历史爱涨停、股性活跃的标的,在它跌到 60 日线下方、短期深度超跌之后,出现止跌回升修复拐点时出票博弈反弹。
三、核心思路与模式特点
模式归类:活跃标的低位超跌反弹(博弈游资二次回流) ✅ 优势:
- 选股不依赖最近一两天有涨停,不需要前面有首板;靠历史股性筛选潜力标的;
- 买点在超跌之后的企稳修复位置,买点位置偏低;
- 只做主板 10cm,剔除 ST、新股、科创北交,风险标的前置过滤。
❌ 短板(重点)
- GBZC007、GBZC008、GBZC009、GBZC012 统计周期是 1000 根 K 线,新股、次新股 K 线不足 1000 根时,打分失真,信号不准;适合上市很久、历史 K 线充足的老票;
- 条件
C<MA(C,60):长期熊市下跌趋势里,很多活跃股会反复超跌反弹,容易出 “反弹一日游”,反弹完继续破位下跌;属于反弹模型,不是反转模型; - 乖离条件只代表短期超跌修复,不代表主力一定会拉涨停,只是这只票历史有涨停基因;
- 盘中 C 变化,GBZC014、涨幅条件会漂移,盘中信号会反复出现消失,收盘定型才稳定;
- 没有量能硬性约束(没有换手条件),会出现地量弱反弹信号,很多票反弹力度很小。
适配行情:震荡市、轮动修复行情最佳;单边持续下跌大熊市里,这个模型坑会变多。
四、操作方式方法
选股时间
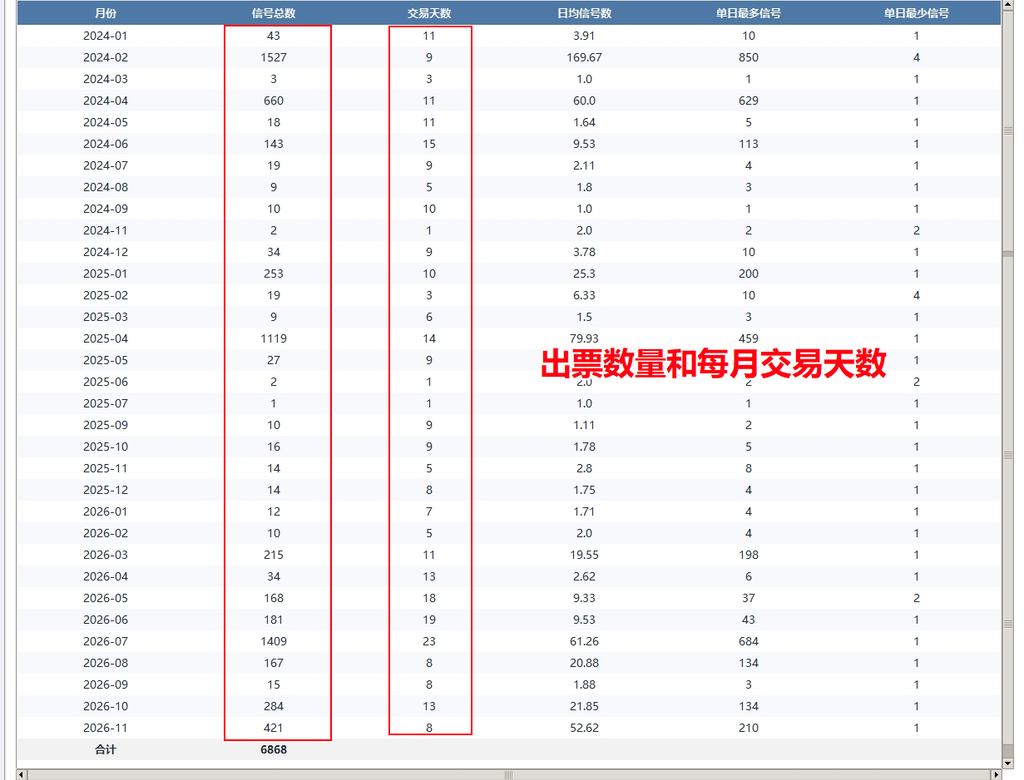
推荐:14:57–15:00 尾盘选股,收盘 K 线定型,规避盘中虚信号。 不建议早盘预警直接买入,早盘价格波动会导致信号反复。
买入规则
- 尾盘选出 XG 信号票,加入自选,人工二次复核两点:
- 趋势:60 日线向下发散的,尽量少做;优先 60 日线走平、走缓的(下跌放缓);60 日线陡峭向下属于主跌段,反弹容易短命;
- 量能加分项(公式没有写,人工补筛):信号当天成交量大于前一日温和放量,优先;地量小阳线反弹,放弃。
- 两个买点方案
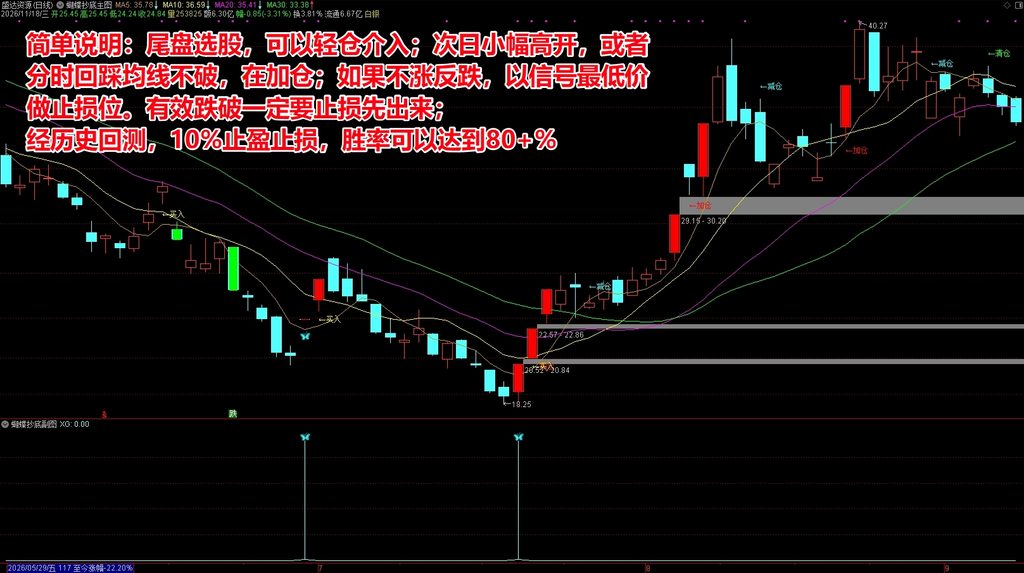
- 买点 A(标准):信号当日尾盘介入,博弈次日溢价;
- 买点 B(稳健):次日开盘不低开大幅闷杀,回踩分时均价线承接稳定再低吸;
禁忌:次日高开 5% 以上直接追高,容易兑现回落。
仓位管理
单票上限:总资金 12% 以内; 同时持仓不超过 3 只;行情偏弱,单票降到 8% 以内。
人工加分过滤(提升胜率)
加分:属于当下热点板块、板块有集体修复; 减分 / 放弃:个股有利空公告、减持、问询函、业绩暴雷;板块持续走弱。
五、止盈止损两套方案
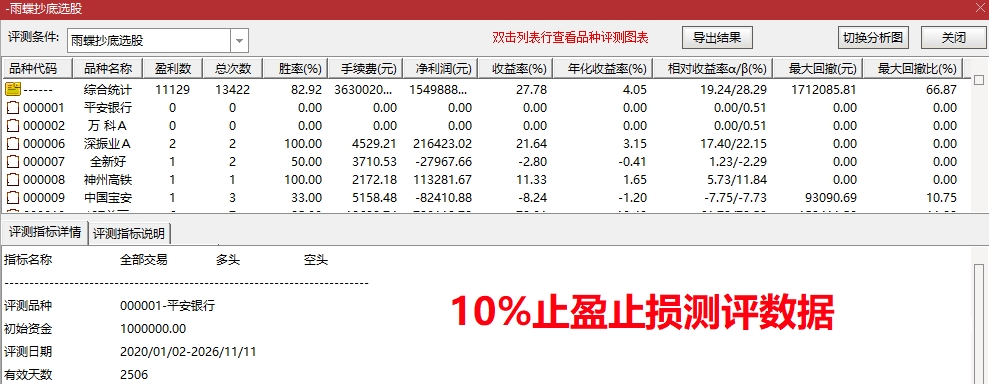
模型定位:短线超跌反弹,思路是吃修复溢价,不格局反转,严格短线纪律
方案 A|激进版(博弈连板、大反弹,适合股性极强标的)
止盈:
- 第一止盈:次日冲高 + 5%~7% 减一半仓位;
- 如果次日强势冲板封死,持有;不封板,收盘前清仓;
- 最高目标博弈一波短线反弹,不格局中线。
止损: 信号 K 线的最低价作为防守底线;盘中可以短暂刺破,收盘低于信号 K 最低价,无条件离场。
方案 B|稳健版(适合大多数行情,控制回撤)
止盈:
- +4% 减仓一半;
- +8% 全部清仓;
- 若走出连续反弹,短线以 5 日线作为移动防守线,跌破 5 日线离场。
止损: 硬性固定止损:单笔亏损达到 – 3%,无条件止损; 结构止损:次日低开低走,开盘半小时无承接,直接离场,不扛单。
声明:本站所有文章,如无特殊说明或标注,均为本站原创发布。任何个人或组织,在未征得本站同意时,禁止复制、盗用、采集、发布本站内容到任何网站、书籍等各类媒体平台。如若本站内容侵犯了原著者的合法权益,可联系我们进行处理。
